



El proyecto ingresó al Concejo de Representantes de Villa Carlos Paz y tomará estado legislativo este jueves. El incremento es del 35,16% respecto del presupuesto original de 2026, aunque el Ejecutivo sostiene que alcanza el 19,97%. La diferencia responde a las distintas bases de comparación y a las modificaciones realizadas durante el ejercicio vigente.
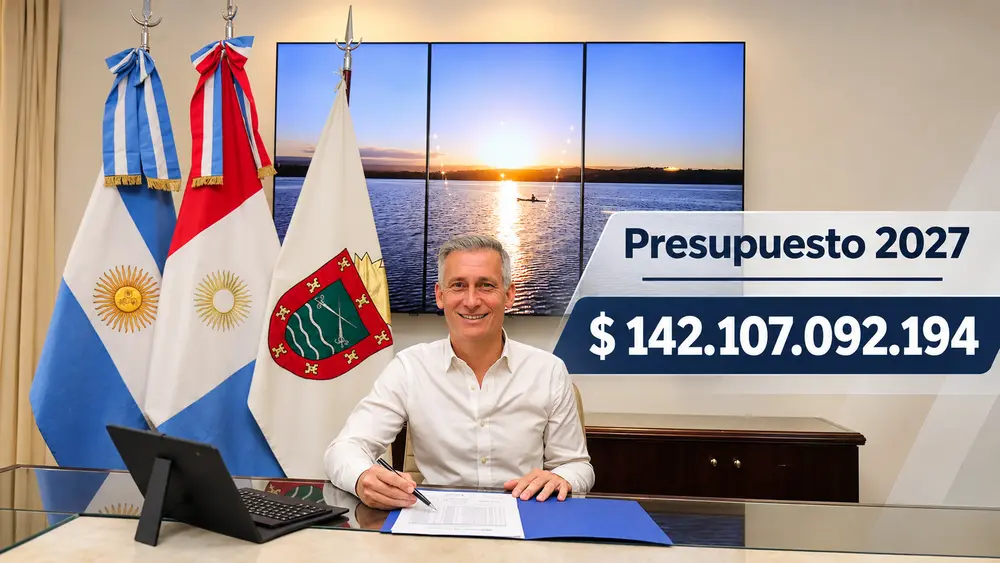
El intendente Esteban Avilés elevó al Concejo de Representantes de Villa Carlos Paz el proyecto de Presupuesto General de Recursos y Gastos para 2027, que contempla un monto total de 142.107.092.194 pesos. La iniciativa tomará estado legislativo en la sesión prevista para este jueves y comenzará así su tratamiento parlamentario.
La cifra representa un incremento del 35,16% respecto del presupuesto original de 2026, aprobado en diciembre del año pasado por 105.136.980.212 pesos. En términos absolutos, el proyecto contempla casi 37.000 millones de pesos adicionales.
Sin embargo, durante el ejercicio actual se aprobó una ampliación presupuestaria de 8.707 millones de pesos, en julio, que elevó el monto inicialmente autorizado a 113.843.980.212 pesos.
Si se toma esa cifra como referencia, el crecimiento proyectado para 2027 se reduce al 24,83%, equivalente a unos 28.263 millones de pesos adicionales.
Las diferencias en las cifras oficiales
En los fundamentos que acompañan el proyecto, Avilés sostiene que el nuevo presupuesto refleja un incremento general del 19,97%, un porcentaje considerablemente inferior al que surge de comparar los montos aprobados originalmente para ambos ejercicios.
Esa diferencia encuentra una explicación matemática en la planilla de ejecución presupuestaria municipal, donde figura para 2026 un presupuesto autorizado de 118.450.447.881,38 pesos.
Al comparar ese importe con los 142.107 millones proyectados para 2027, el incremento efectivamente resulta del 19,97% señalado por el Ejecutivo.
El monto autorizado que figura en la ejecución supera en 4.606.467.669,38 pesos al resultante de sumar el presupuesto original de 2026 y la ampliación aprobada en julio.
Una posible explicación surge del artículo 10 de la ordenanza presupuestaria, que faculta al Departamento Ejecutivo a modificar el presupuesto mediante la incorporación o ampliación de partidas cuando se registren ingresos adicionales a los previstos originalmente o deban afrontarse erogaciones derivadas de la adhesión a disposiciones nacionales o provinciales.
La misma disposición permite adecuar las partidas de afectación específica de origen municipal en función del ingreso efectivo de los fondos.
Este mecanismo habilita modificaciones presupuestarias durante el ejercicio y podría explicar la diferencia entre el monto aprobado con la ampliación de julio y el total autorizado que aparece en la ejecución.
De este modo, el crecimiento previsto para el próximo año puede expresarse de tres maneras distintas: 35,16% respecto del presupuesto originalmente aprobado para 2026; 24,83% sobre ese mismo presupuesto con la ampliación de julio; y 19,97% si se utiliza como base el monto autorizado que figura en la planilla de ejecución.
La distinción resulta relevante para evaluar la evolución de las cuentas municipales y establecer sobre qué valores se construyen las previsiones del próximo ejercicio.
Los fundamentos del Ejecutivo
En la nota de elevación del proyecto, Avilés sitúa la elaboración del presupuesto en un escenario económico nacional que describe como de “una estabilidad macroeconómica acompañada de una actividad interna debilitada y con dinámicas muy dispares entre sectores”.
El intendente reconoce así las dificultades que atraviesa la actividad económica, aunque destaca la desaceleración de los precios como uno de los cambios más relevantes del contexto actual. “La inflación logró perforar los picos de años anteriores y navega con cierta inercia en torno al 2% mensual”, sostiene, tomando como referencia los indicadores del INDEC.
En ese marco, presenta la planificación presupuestaria como una herramienta para “garantizar la sostenibilidad financiera del Municipio”, asegurar la prestación de los servicios públicos y promover el desarrollo local. Entre los objetivos también menciona la necesidad de “captar el turismo durante todo el año para beneficio de todos los vecinos de Carlos Paz”, bajo un enfoque de responsabilidad fiscal que reivindica como parte de su gestión desde 2023.
En materia tributaria, Avilés pone el acento en la política de “beneficiar al vecino cumplidor”, mediante descuentos sobre el capital de las tasas de inmuebles y automotores, especialmente para quienes optan por el pago anual. A esa estrategia suma los planes de regularización destinados a contribuyentes con deudas, que contemplan reducciones de intereses y posibilidades de financiación.
El mandatario también hace referencia a las dificultades del comercio local. En los fundamentos señala que durante 2026 el municipio recibió a comerciantes que expusieron una situación económica que, según reconoce, “no es ajena a la Ciudad de Villa Carlos Paz”.
Como respuesta a esos planteos, explica que se trabajó en la elaboración de “un plan de pagos especial con beneficios pensados específicamente para la tasa de Industria y Comercio”.
Sobre estos argumentos, el Ejecutivo fundamenta su previsión de ingresos y gastos para 2027 y sostiene que el proyecto contempla un “incremento general de 19,97%”, calculado sobre el presupuesto autorizado que figura en la ejecución del ejercicio vigente.
El proyecto de presupuesto 2027 inicia ahora su recorrido legislativo, que incluye tratamiendo en doble lectura, con audiencia pública en medio.