
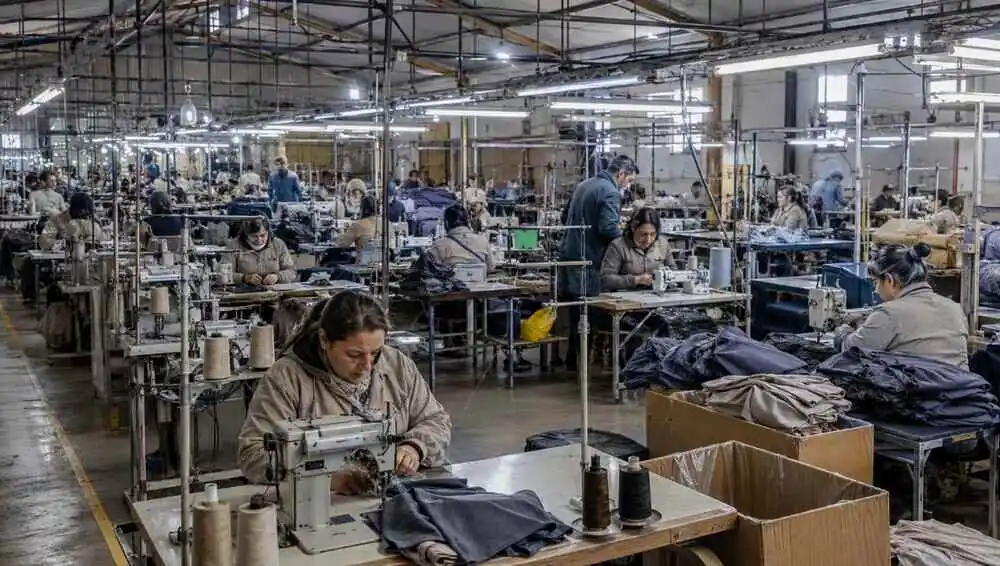
La producción fabril mostró una leve mejora interanual en junio, aunque el panorama sigue siendo muy desigual. Desde fines de 2023, la refinación de petróleo creció 10,6% y alimentos 7,3%, mientras textiles retrocedió 39,9% y maquinaria más de 19%. La UIA advierte que el nivel general todavía está alrededor de 10% por debajo de 2022 y 2023.
La industria argentina atraviesa una recuperación profundamente desigual. Mientras algunas ramas vinculadas con energía, química y alimentos ya producen por encima de los niveles de fines de 2023, otras actividades orientadas principalmente al mercado interno continúan con caídas de dos dígitos.
Los últimos datos oficiales muestran una mejora en el margen. En junio, el Índice de Producción Industrial Manufacturero (IPI) del INDEC registró una suba interanual del 0,9%, mientras la utilización de la capacidad instalada llegó al 59,1%, apenas por encima del 58,9% registrado un año antes.
Sin embargo, cuando se amplía la comparación aparece una industria funcionando a dos velocidades, con diferencias que alcanzan aproximadamente 50 puntos porcentuales entre las actividades de mejor y peor desempeño.
Petróleo, químicos y alimentos, arriba de 2023
Un relevamiento elaborado sobre los índices sectoriales muestra que, tomando como referencia noviembre de 2023, la refinación de petróleo y sus derivados encabeza la recuperación industrial, con un crecimiento acumulado del 10,6%.
Le siguen sustancias y productos químicos, con una mejora cercana al 7,6%, y alimentos y bebidas, con 7,3%. La producción de madera y papel, en tanto, se encuentra prácticamente en el mismo nivel que a fines de 2023.
Una medición del IERAL de la Fundación Mediterránea llega a una conclusión similar: de las 16 ramas industriales analizadas, siete ya lograron superar los niveles de noviembre de 2023. Entre ellas aparecen también otros equipos de transporte, con 7,5%, y muebles y colchones, con 5,8%.
El comportamiento coincide con una característica más amplia de la economía durante el primer semestre: las actividades relacionadas con energía, minería, agro y sectores exportadores tuvieron una evolución considerablemente mejor que buena parte de las ramas vinculadas con el consumo interno. El EMAE mostró que la economía creció 2,7% interanual en junio, impulsada especialmente por pesca y minería.
Textiles, casi 40% abajo
En el otro extremo, la situación más delicada aparece en la industria textil.
La producción de productos textiles se encuentra 39,9% por debajo de noviembre de 2023, según el relevamiento sectorial. Se trata de una diferencia ampliamente superior a la registrada por el promedio industrial.
También presentan retrocesos importantes los productos minerales no metálicos, con 23,7%; otros equipos, aparatos e instrumentos, 21,2%; maquinaria y equipo, 19,2%; productos de metal, 19%; prendas de vestir, 15,7%; y vehículos automotores, 13,1%.
Las industrias metálicas básicas aparecen más cerca de recuperar el terreno perdido, aunque todavía producen un 2,6% menos que a finales de 2023.
De esta manera, conviven dentro de la misma actividad manufacturera sectores que ya crecieron más del 10% con otros cuya producción es casi 40% inferior a la existente al comienzo de la gestión de Javier Milei.
El primer semestre todavía terminó en negativo
La mejora de junio tampoco alcanzó para cambiar el resultado acumulado del año.
De acuerdo con el Estimador Mensual de Actividad Económica del INDEC, la industria manufacturera cayó 1,9% durante el primer semestre de 2026 respecto del mismo período del año anterior, convirtiéndose en la rama de mayor retroceso dentro de las grandes actividades económicas relevadas.
El contraste es importante: mientras la minería avanzó 14,4% durante el semestre y otras actividades vinculadas con recursos naturales tuvieron tasas positivas, la industria continuó afectada por un comportamiento más débil de la demanda interna y una fuerte disparidad entre cadenas productivas.
La UIA todavía ve una industria 10% debajo de 2022 y 2023
El Centro de Estudios de la Unión Industrial Argentina (UIA) también viene señalando un escenario de estancamiento industrial desde mediados de 2025.
Para julio, sus estimaciones preliminares anticipan una mejora interanual cercana al 1,4%, aunque el balance acumulado de 2026 continuaría siendo negativo, con una baja de alrededor del 2% frente al mismo período de 2025.
La comparación de más largo plazo resulta todavía más significativa: según la entidad fabril, la actividad permanece aproximadamente 10% por debajo de los niveles registrados durante 2022 y 2023. Ya en sus informes anteriores la UIA había advertido que las subas puntuales de algunos meses no habían logrado modificar un escenario general de estancamiento.
La capacidad instalada aporta otra señal de esa recuperación limitada. En junio las fábricas utilizaron en promedio 59,1% de su capacidad productiva, apenas dos décimas más que un año atrás, lo que significa que aproximadamente cuatro de cada diez máquinas y recursos productivos disponibles permanecieron sin utilizar.
El desafío de la segunda mitad del año
Distintos análisis privados prevén alguna mejora durante los próximos meses, apoyada en una eventual recuperación del salario real, mayor disponibilidad de crédito y estabilidad macroeconómica.
Pero el punto de partida continúa siendo muy heterogéneo. Para que la economía alcance un crecimiento anual de entre 2% y 2,5%, la actividad debería acelerar durante el segundo semestre y sostener tasas mensuales positivas superiores a las observadas durante buena parte de este año.
Los números disponibles hasta ahora muestran así una recuperación que no alcanza de la misma manera a toda la estructura productiva: mientras petróleo, químicos y alimentos ya superaron los registros de fines de 2023, textiles, maquinaria, metalurgia y automotores siguen considerablemente por debajo.